
19.10.2026 – Die Erwartungen an das Geschäft mit der geförderten privaten Altersvorsorge ab dem nächsten Jahr sind hoch. Für die Weiterbildung hierzu und die Administration bieten die Maklerpools und -verbünde der Vermittlerschaft ihre Services an. Unklar ist im Detail aber noch, welche Produkte auf den Markt kommen und wie die Dienstleister die Vergütung der Maklerpartner organisieren.
Maklerpools und -verbünde bieten Beratungs- und Rechentools, die beim Einstieg in die neue Altersvorsorgewelt helfen sollen. Dabei geht es auch um Wege, Versicherungsvermittler am Investmentgeschäft zu beteiligen.
Denn für diese Produkte öffnet das Altersvorsorgereformgesetz (AVRG) ganz weit die Tür (VersicherungsJournal 8.5.2026). Damit wird der Einstieg in die Finanzanlagenvermittlung interessanter.
Im September hat die VersicherungsJournal-Redaktion Pools und Verbünde nach ihren konkreten Hilfen für die Partnerbetriebe rund um das AVRG gefragt. Geantwortet haben zwölf Unternehmen, die insgesamt 87.457 Vermittlerinnen und Vermittler betreuen, von denen viele Kunde mehrerer Dienstleister sind. Beteiligt haben sich die Anbieter
- Apella AG,
- Aruna GmbH,
- BCA AG,
- Blau direkt GmbH,
- Definet Deutsche Finanz Netzwerk AG,
- Fonds Finanz Maklerservice GmbH,
- Fondsnet Vermögensberatung und -verwaltungs GmbH,
- Germanbroker.net AG,
- Jung, DMS & Cie. AG,
- Netfonds AG,
- Vema Versicherungsmakler Genossenschaft eG und
- VFM Versicherungs- & Finanzmanagement GmbH.
Viele Fakten zum AVRG unbekannt
Die zwölf Teilnehmer hatten es nicht einfach, denn viele Fakten rund um das AVRG sind noch nicht bekannt. Sie haben sich aber viel Mühe gegeben, ihre aktuelle Strategie verständlich zu machen.
Das AVRG öffnet die geförderte private Altersvorsorge demnach nicht nur weit in Richtung Kapitalmarkt, sondern erreicht auch neue Zielgruppen. Förderberechtigt sind nämlich erstmals auch Selbstständige, Freiberufler und berufsständisch Versorgte wie Ärzte oder Anwälte.
Die Bedeutung der Reform bewerten neun der befragten Unternehmen als „sehr stark“. Aruna, Definet und Fondsnet schätzten sie etwas zurückhaltender als „stark“ ein.
Alle Antworten der Unternehmen im Original lesen Sie hier (PDF; 249 KB).
Neue Zielgruppen als Vertriebsimpuls
- Stephan Schinnenburg (Bild: Blau direkt)

„Neue Produktkategorien, eine höhere Flexibilität, die attraktive staatliche Förderung sowie erweiterte Zielgruppen schaffen einen der wichtigsten Vertriebsimpulse und Wachstumsfaktoren der kommenden Jahre“, kommentiert Stephan Schinnenburg. Er ist Chief Commercial Officer (CCO) bei Blau direkt.
Die Reform werde die private Altersvorsorge nachhaltig verändern, glaubt auch Christine Schönteich, Geschäftsführerin der Fonds Finanz. „Mit dem Altersvorsorgedepot, unterschiedlichen Garantie- und Anlagemodellen sowie neuen Möglichkeiten in der Auszahlungsphase entsteht eine deutlich vielfältigere Produktwelt. Das eröffnet große Chancen, erhöht aber zugleich den Bedarf an qualifizierter Beratung“, stellt Schönteich fest.
Denn die passende Lösung lasse sich nicht allein anhand von Kosten oder Renditechancen bestimmen. Entscheidend seien die persönliche Lebenssituation, die Risikobereitschaft, bestehende Verträge und die individuellen Ziele des Kunden.
AVD mehr als nur Riester-Nachfolger
- Christine Schönteich (Bild: Fonds Finanz)

„Freien Maklern kommt deshalb eine noch bedeutendere Rolle zu: Sie können die unterschiedlichen Möglichkeiten unabhängig einordnen und daraus ein ganzheitliches Vorsorgekonzept für ihre Kunden entwickeln.“
Auch Vema-Vorstand Dr. Johannes Neder glaubt, dass das Altersvorsorgedepot (AVD) weit mehr als ein reines Nachfolgeprodukt für die Riester-Rente ist. „Es verändert die Marktlogik der privaten Altersvorsorge: Kapitalmarktorientierung, Transparenz und Renditechancen rücken stärker in den Mittelpunkt.“
Beim Konkurrenten Germanbroker.net setzt man darauf, dass die Werbung zum AVD in den Medien viele Verbraucher zu einer Recherche motiviert. Das sollte nach Einschätzung von Frank Brodbeck, Leiter Personenversicherung und Leiter Consulting, die Vermittlerschaft nutzen.
Begrenzte Klarheit zur Vergütung
„Die Vergütungsmodelle unterscheiden sich je nach Produktpartner und Produktvariante und sind derzeit noch nicht bei allen Anbietern abschließend geklärt“, sagt Andreas Seidl von VFM. Hier ist er sich mit vielen Kollegen einig: Die Unsicherheiten überwiegen derzeit.
Die Vergütungsmodelle werden sich voraussichtlich an den marktüblichen Branchenstandards der jeweiligen Produktkategorien orientieren.
Stephan Schinnenburg, Blau direkt
So schätzt Seidl, dass es für das Standarddepot „nur eine geringe Vergütung“ gibt. „Die Modelle werden sich voraussichtlich an den marktüblichen Branchenstandards der jeweiligen Produktkategorien orientieren“, prognostiziert aber Blau-direkt-CCO Schinnenburg.
„Von klassischen Courtagemodellen im Versicherungs- und Garantiebereich bis hin zu laufenden Servicegebühren oder Honoraransätzen bei reinen Depotlösungen.“ Als „Technologiepool“ stelle man den Partnern alle am Markt verfügbaren Vergütungsmodelle zur Verfügung.
Erfahrungen mit depotbasierter Riester-Rente
Bei Netfonds habe man bereits bei der depotbasierten Riester-Rente der DWS Investment GmbH Erfahrungen gesammelt. Für das AVD wird eine noch stärkere Resonanz erwartet, erläutert Patrick Reik von Netfonds. „Um den Kreis der potenziellen Nutzer noch weiter zu erweitern, planen wir zudem, das Produkt über ein Tippgebermodell auch für Vermittler mit einer Erlaubnis nach § 34d zugänglich zu machen.“
Das AVD ist ein Wertpapierdepot – dessen Vermittlung setzt daher grundsätzlich eine Erlaubnis als Finanzanlagenvermittler oder die Anbindung an ein Haftungsdach voraus.
„Viele Versicherungsmakler verfügen über eine Erlaubnis nach § 34d GewO, die das allein nicht abdeckt“, so Reik.
Tippgebermodell für Versicherungsmakler
„Genau hier setzt unser Tippgebermodell an: Denn darüber können auch Makler den Kontakt zu ihren Kunden herstellen, während wir die regulierte Beratung und Abwicklung übernehmen.“
Grundsätzlich setzt der Pool auf eine „sehr attraktive, laufende Vergütung“, die sich am Volumen des betreuten AVDs bemessen soll. Ein Agio oder eine andere Form der Abschlussprovision sei in der Depotlösung dagegen nicht vorgesehen.
„Dieses Modell stellt die laufende Betreuung über die gesamte Vertragslaufzeit in den Mittelpunkt.“ Gerade bei Überträgen bestehender Verträge setze die Vergütung unmittelbar auf dem vorhandenen Vermögen an und wachse mit dem weiteren Vermögensaufbau des Kunden dynamisch mit.
Riester-Bestandskunden beraten
„Beim Standarddepot steht grundsätzlich keine klassische Produktauswahl beziehungsweise Produktberatung im Vordergrund“, sagt Seidl von der VFM. Bei AVDs oder Versicherungen bestehe hingegen Beratungsbedarf, insbesondere im Hinblick auf Leistungsmerkmale, Garantien, Kosten, Anlagestrategien und die Unterschiede zum Standarddepot.
Die VFM-Gruppe unterstützt Vermittler bei der Beratung mit einer strukturierten Übersicht der verfügbaren Lösungen verschiedener Versicherer und Kapitalverwaltungsgesellschaften. „Zusätzlich stellen wir im VFM-Portal Handlungsempfehlungen und Informationen für die praktische Umsetzung bereit.“
Für eine aktive Ansprache plädiert auch Minon Roy, Teamleiter Personenversicherungen bei Aruna. Insbesondere sollte die Kundschaft vor einem voreiligen Vertragsabschluss des Standarddepots oder bei einem Onlinebroker gewarnt werden. Insbesondere Riester-Bestandskunden müssten frühzeitig und kontinuierlich informiert werden, weil sie ihren Vertrag wechseln können.
Schulungen zum AVRG
Viele Pools und Verbünde haben für die Vermittlerschaft bereits Schulungen zum AVRG durchgeführt. Fonds Finanz verzeichnete hierbei „ein enormes Interesse“ der Versicherungsmakler. „An unseren Online-Schulungen nehmen teilweise mehr als 1.000 Vermittler teil.“
Eine deutlich vielfältigere Produktwelt. Das eröffnet große Chancen, erhöht aber zugleich den Bedarf an qualifizierter Beratung.
Christine Schönteich, Fonds Finanz
„Ziel ist es, Berater frühzeitig auf die neuen Rahmenbedingungen vorzubereiten, damit sie ihre Kunden bei der Altersvorsorge kompetent begleiten und die daraus entstehenden Beratungschancen bestmöglich nutzen können“, sagt Schönteich.
Jung, DMS & Cie. hat schon im Mai begonnen, die Vertriebspartner mit Webinaren zu informieren und konkrete Handlungsempfehlungen zu geben, sagt der Vorstandsvorsitzende, Dr. Sebastian Grabmaier.
Chancen und Risiken aus Maklersicht
„Zwischenzeitlich haben wir eine Landingpage aufgebaut, auf der man sämtliche Fachinformationen zur Reform selbst, zur künftigen Produktarchitektur, zu den Tools wie dem Fördervergleichsrechner und sämtliche Veranstaltungen beziehungsweise Webinare zum Thema findet.“
Laut Grabmaier werden in regelmäßigen Webinaren die fachlichen Eckpunkte der Reform nicht nur erklärt, sondern auch Chancen und Risiken aus Maklersicht erläutert. „Im Juni haben wir unseren Poolpartnern den M&M-Fördervergleichsrechner zur Verfügung gestellt.“
Ende des Quartals folgt der M&M-Altersvorsorgevergleichsrechner inklusive Riester-Performance-Check. „Aktuell sind wir mit den Anbietern bezüglich der Abschlusstrecken im Gespräch, um dies direkt zum Start anzubieten.“
AVD-Eröffnung in der Praxis
Alle befragten Serviceunternehmen arbeiten auf Hochtouren daran, die durch das AVRG möglich werdenden Produkte in ihre technischen Prozesse aufzunehmen. „Die konkrete Eröffnung soll über eine weitgehend digitale Beratungs- und Abschlussstrecke erfolgen.
Nach aktuellem Planungsstand werden zunächst die persönliche Förder- und Vorsorgesituation erfasst und die geeignete Produktvariante ausgewählt“, erläutert Marc Oehme von der BCA.
Anschließend werden das Anlage- und Risikoprofil erstellt, die erforderlichen Kundendaten aufgenommen und das Depot digital eröffnet.
Kunden nehmen Abschluss selbst vor
Ebenso entwickelt Netfonds derzeit einen „schlanken, digitalen Prozess“, der vollständig in der hauseigenen Software Finfire integriert werde. Deren Nutzer führen die Kundin oder den Kunden durch eine klar strukturierte und einfache Abschlussstrecke oder schalten diese im Execution-Only-Verfahren frei, so dass die Kundschaft den Abschluss selbst vornehmen kann.
Sämtliche Hintergrundprozesse – von der Dokumentation und Abwicklung über das Zulagenmanagement bis hin zu regulatorischen Anforderungen und der After-Sales-Betreuung – übernimmt demnach Netfonds.
Auch Schinnenburg verspricht nur ein Minimum an administrativem Aufwand für die Vermittlerschaft. „Wir arbeiten intensiv daran, die künftigen Antrags- und Abwicklungsprozesse nahtlos in unsere Systemwelt rund um das Maklerverwaltungsprogramm Ameise sowie die angebundenen Investment-Plattformen einzubinden. Unser Ziel ist eine vollautomatisierte Übermittlung der Antragsdaten an Produktanbieter und Depotbanken.“
Neue Produkte noch unbekannt
Das große Dilemma: Die konkreten Produkte werden derzeit noch in den „Schmieden“ der Assekuranzen und Banken hergestellt. Der finale Abschluss eines AVDs wird erst ab dem kommenden Jahr möglich sein.
BCA-Sprecher Oehme: „Zum Marktstart ist ein abgestuftes Angebot vorgesehen. Wir bereiten derzeit sowohl ein kostengünstiges Standardprodukt mit einer vorgegebenen Anlagestrategie als auch eine individuellere Premiumlösung mit erweiterten Auswahlmöglichkeiten vor.“
Hierzu steht der Pool in konkreten Gesprächen mit Produktgebern, Vermögensverwaltern und Plattformanbietern.
Vermittler bereiten Kundenansprache vor
Vorgesehen sei aber, noch 2026 mit einer Pre-Signing- beziehungsweise Onboarding-Phase zu starten.
So könnten sich die Vermittler frühzeitig mit den geplanten Produktvarianten und digitalen Prozessen vertraut machen und ihre Kundenansprache vorbereiten.
Grabmaier verspricht: „Wir werden unseren Poolpartnern alle AVD-Produkte zur Verfügung stellen können, die an den Markt kommen, da wir als Service- und Technologieplattform zu allen relevanten Anbietern entsprechende Schnittstellen haben.“
Lesetipp: Extrablatt „Wie Vermittler die Reform nutzen“
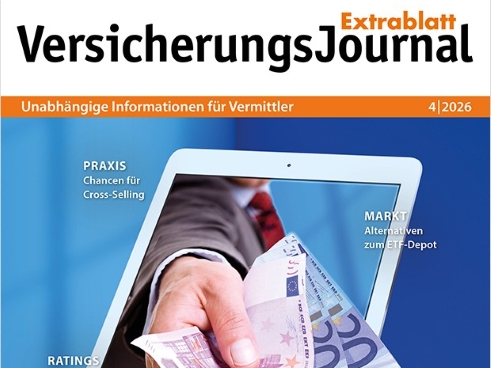
- Extrablatt 4|2026 (Bild: VersicherungsJournal)

Dieser Beitrag ist ein Auszug aus dem VersicherungsJournal-Extrablatt 4|2026 mit dem Titel „Altersvorsorge: Wie Vermittler die Reform nutzen“.
Das Heft ist im Inlandsbezug kostenfrei. Wer das Extrablatt bereits abonniert hat, bekommt auch diese Ausgabe automatisch Ende Oktober zugesandt.
Ab dem 26. Oktober steht das Extrablatt als E-Paper im Internet zum Herunterladen zur Verfügung.
Premium-Abonnenten des VersicherungsJournals werden bevorzugt bedient und können rund eine Woche früher auf die neue Ausgabe im PDF-Format zugreifen.


