

23.9.2026 – Im „LV Qualitätsrating“ von Metzler Ratings – bewertet wurden die Sicherheit und die Ertragskraft – schnitt die WWK am besten ab. Sie ist damit „am besten für künftige Zinsentwicklungen gerüstet“. Gut gerüstet sind damit auch die Hannoversche mit der zweithöchsten Ratingstufe „AA+“ und die SV mit einem „AA“-Rating. Am anderen Ende der Rangliste finden sich mit lediglich einem „BB+“ Proxalto, Generali, Alte Leipziger, Cosmos, Zurich Deutscher Herold, Württembergische, Gothaer, LVM und LPV wieder.
Die Metzler Ratings GmbH ist der Frage nachgegangen, ob die deutschen Lebensversicherer den Anforderungen eines erneut drehenden Zinsumfelds und dem wachsenden Abschreibungsbedarf bei Immobilien und Private Debt gewachsen sind.
Immer weiter nach oben
Nach acht Zinssenkungen in Folge habe die Europäische Zentralbank (EZB) eine Kehrtwende vollzogen und ihren Einlagezins im Juni 2026 erstmals seit drei Jahren wieder angehoben, und zwar auf 2,25 Prozent. Rund ein Vierteljahr später kam dann die nächste Erhöhung auf 2,5 Prozent.
Und an den Märkten werde bereits eine dritte Erhöhung im Dezember eingepreist. Als Grund nennen die Analysten: „Der Energiepreisschock infolge des Nahost-Konflikts hat die Inflation im Euroraum im August auf 3,3 Prozent getrieben, in Deutschland auf 2,9 Prozent; die Energiepreise allein lagen 10,5 Prozent über dem Vorjahr.
Doch für Lebensversicherer zählt vor allem das lange Ende – und dort kennt die Richtung nur einen Weg: nach oben.“ So sei die Rendite zehnjähriger Bundesanleihen Ende August auf über 3,5 Prozent nach oben geklettert, was einem neuen 15-Jahres-Hoch entspreche. Innerhalb von zwei Jahren sei das für Lebensversicherer maßgebliche Zinsniveau um mehr als einen vollen Prozentpunkt gestiegen.
Hohe stille Lasten
Weiter wird erläutert, dass sich bei den deutschen Lebensversicherern während der Niedrigzinsphase bis Ende 2021 stille Reserven von 155 Milliarden Euro angehäuft hätten. Durch die abrupte globale Zinswende seien daraus nur ein Jahr später stille Lasten von rund 105 Milliarden Euro geworden.
Nach temporären Zinssenkungen hätten die Lebensversicherer ihre stillen Lasten bis Ende 2023 auf rund 75 Milliarden Euro drücken können. Doch danach habe die Zinskurve abrupt nach oben gezeigt, so dass sich die stillen Lasten in den Jahresabschlüssen nur der 30 größten Lebensversicherer Ende 2025 auf rund 82 Milliarden Euro netto summierten (plus über 40 Prozent im Vergleich zu Ende 2024).
In den vergangenen neun Monaten sei die Rendite zehnjähriger Bundesanleihen dann um weitere fast 0,7 Punkte auf 3,5 Prozent nach oben gegangen. Die stillen Lasten der 30 Leben-Platzhirsche dürften damit bei etwa 127 Milliarden Euro liegen, rechnet Dr. Marco Metzler, der Chef des Ratinghauses, hoch.
Qualitätsrating zur Sicherheit und Ertragsstärke
Für die aktuelle Auflage der Untersuchung „LV Qualitätsrating 2026“ haben die Analysten die Sicherheitsmittel und die (künftige) Ertragskraft der 30 größten deutschen Lebensversicherer analysiert. Basis waren die Jahresabschlüsse 2025.
Abgestellt wurde dabei einerseits auf die Sicherheitsquote (Summe von Eigenkapital, freier RfB, Schlussüberschussanteilsfonds, Bewertungsreserven der Kapitalanlagen und Zinszusatzreserve, dividiert durch die Deckungsrückstellungen), andererseits auf die Nettorendite.
Zur Bewertungssystematik wird mitgeteilt: „Diese beiden Bewertungen bündelte Metzler Ratings anschließend zu einer Gesamtnote von 1,0 bis 7,0. Zu guter Letzt wurden jeweils fünf benachbarte Zehntelnotenstufen in speziellen Sicherheitsratings von ‚AAA‘ (beste Wertung) bis hin zu ‚C‘ (schlechteste Wertung) zusammengefasst.“ Für die Gesamtnote wurde die Sicherheitsquote rund dreimal so stark gewichtet wie die Ertragsquote.
WWK mit der Höchstnote „AAA“
Die Bestnote „AAA“ erhielt wie in den Vorjahren (6.10.2025, 10.10.2024) die WWK Lebensversicherung a.G. (Gesamtnote 1,0). Sie kam auf die zweitbeste Sicherheitsquote (17,1 Prozent) und die beste Ertragskraftquote (3,4 Prozent) aller untersuchten Marktteilnehmer.
An zweiter Stelle findet sich die zuvor zweimal drittplatzierte Hannoversche Lebensversicherung AG mit der Gesamtnote 1,5 wieder, was einem „AA+“ entspricht. In Sachen Sicherheit landete sie mit 19,3 Prozent auf Position eins, hinsichtlich der Ertragskraft mit 2,4 Prozent auf dem geteilten sechsten Platz.
Den Bronzerang sicherte sich die SV Sparkassenversicherung Lebensversicherung AG (Note: 2,3; Rating: „AA“). Dahinter folgen mit einer Note von jeweils 2,5 („A+“) die Nürnberger Lebensversicherung AG, die Signal Iduna Lebensversicherung AG, die Continentale Lebensversicherung AG und die Baloise Lebensversicherung AG Deutschland.
Neun Lebensversicherer nur mit „BB+“
Schlusslichter sind die LPV Lebensversicherung AG, die LVM Lebensversicherungs-AG und die Gothaer Lebensversicherung AG. Sie erhielten mit der Note 4,8 jeweils ein „BB+“-Rating. Die Nettoverzinsung fiel mit 1,5 Prozent bei der Gothaer so niedrig aus wie bei keinem anderen Testkandidaten. Für den LVM wird ein Wert von 1,6 Prozent genannt, für die LPV einer von 1,8 Prozent.
Alle drei gehören zur neunköpfigen Gruppe mit einer negativen Sicherheitsquote (LPV: minus 7,7 Prozent; LVM: minus 6,3 Prozent und Gothaer: minus 3,7 Prozent).
Dies gilt auch für die Württembergische Lebensversicherung AG), die Zurich Deutscher Herold Lebensversicherung AG, die Cosmos Lebensversicherungs-AG, die Alte Leipziger Lebensversicherung a.G., die Generali Deutschland Lebensversicherung AG und die Proxalto Lebensversicherung AG. Die Zurich schnitt mit minus 9,1 Prozent in Sachen Sicherheitsquote am schlechtesten ab.
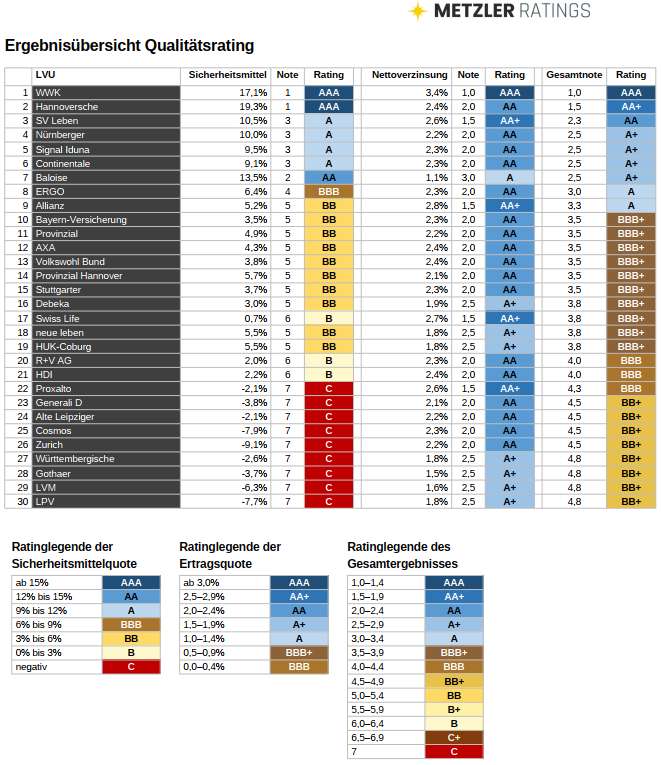
- (Bild: Metzler)

Metzler erläutert: „Wenn die stillen Lasten alles aufzehren, was ein Versicherer an Eigenkapital, freier RfB, Schlussüberschussanteilfonds und Zinszusatzreserve aufbieten kann, dann steht die Zukunftsfähigkeit des Unternehmens auf dem Spiel“. Es könne dann kaum noch Kapital für renditeträchtigere Anlagen zur Verfügung gestellt werden, und für externe Schocks – Abschreibungen auf Immobilien oder Private Debt, eine Stornowelle – sei schlicht kein Puffer mehr da.


