

14.10.2026 – Laut dem aktuellen „Financial Freedom Report“ der LV 1871 möchten 47,7 Prozent der Befragten spätestens mit 60 Jahren aus dem Berufsleben ausscheiden. Doch dieser Wunsch kollidiert zunehmend mit der wirtschaftlichen und demografischen Realität. Warum viele Deutsche ihre finanzielle Unabhängigkeit nur schleppend selbst in die Hand nehmen, erklärt eine Wirtschaftspsychologin, die die Studienreihe wissenschaftlich begleitet.
Während deutsche Politiker und Wissenschaftler das gesetzliche Renteneintrittsalter heraufsetzen wollen (VersicherungsJournal 26.3.2026), möchte sich knapp die Hälfte der Bürger mit spätestens 60 Jahren in den Ruhestand verabschieden. Das zeigt eine Online-Umfrage der Civey GmbH.
Im Auftrag der Lebensversicherung von 1871 a.G. München (LV 1871) wurden Anfang August wieder insgesamt 2.500 Bundesbürger im Alter ab 18 Jahren zu ihren Finanzen befragt. Die Ergebnisse sind Teil der sechsten Auflage der Studienreihe „Financial Freedom Report“ der Assekuranz.
Bei der ersten Befragung im Jahr 2021 wollten mit 57,8 Prozent noch 10,1 Prozentpunkte mehr Teilnehmer bis zum Alter von 60 Jahren aufhören, erwerbstätig zu sein. „Mit bis zu 50 Jahren“ antworteten 2021 sogar 9,1 Prozent. Aktuell sagen das nur noch 8,6 Prozent. Im Gegenzug stieg die Quote der Antworten „Mit bis zu 70 Jahren“ von 17,4 Prozent 2021 auf nun 23 Prozent.
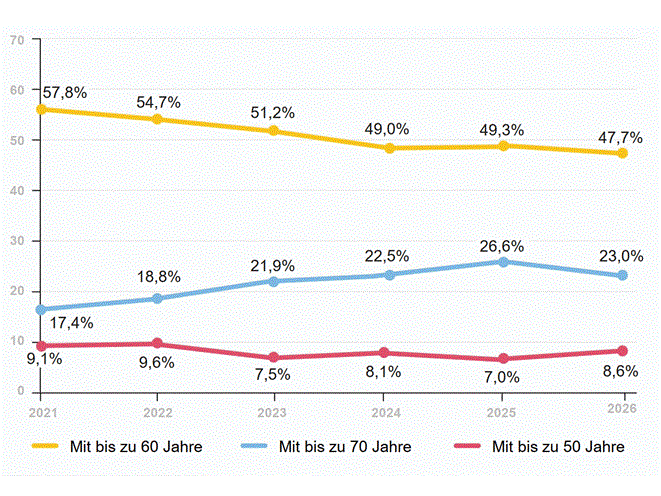
- Frage: In welchem Alter würden Sie gerne aufhören, erwerbstätig zu sein, beziehungsweise hätten rückblickend gerne aufgehört? (Bild: LV 1871)

Großer Wunsch nach Ruhestand mit 60 Jahren
Mit einem Anteil von derzeit 57,6 Prozent ist der Wunsch nach einem Ruhestand mit 60 Jahren in der Altersgruppe der 50- bis 64-Jährigen am stärksten ausgeprägt. Auch Menschen mit Kindern streben mit einem Anteil von 49,9 Prozent deutlich häufiger den Ausstieg mit 60 Jahren an als Kinderlose, von denen nur 9,1 Prozent diesen Wunsch äußern.
Beim Blick auf die Geschlechter zeigt sich, dass Frauen den früheren Ruhestand vor dem 60. Geburtstag mit einem Anteil von 52,8 Prozent spürbar stärker bevorzugen als Männer (43,3, Prozent).
Bei der Umfrage im Vorjahr (24.10.2025) zeigte sich zudem, dass insbesondere die Angestellten relativ jung in Rente gehen wollen. Von den Beamten unter den Befragten können sich demnach hingegen mehr Menschen vorstellen, erst später in Pension zu gehen. Von den 18- bis 29-jährigen Angehörigen der „Generation Z“ wollten 15,5 Prozent mit bis zu 50 Jahren aufhören zu arbeiten.
Wirtschaftliche und demografische Realität
- Klaus Math (bILD: LV 1871)

„Der Wunsch, bereits mit 60 Jahren selbstbestimmt aus dem Arbeitsleben auszuscheiden, ist nachvollziehbar“, kommentiert Dr. Klaus Math, Vorstand der LV 1871 (28.4.2026). „Er kollidiert jedoch zunehmend mit der wirtschaftlichen und demografischen Realität. Wer früher in den Ruhestand möchte, muss die finanzielle Unabhängigkeit dafür selbst in die Hand nehmen.“
Für Versicherungsvermittler bedeute dies, dass sie aus dem Wunschalter ihrer Kunden einen konkreten Lebensplan erstellen sollten. „Nutzen Sie den verbreiteten Wunsch nach einem frühen Ruhestand mit 60 Jahren als optimalen Hebel für eine ganzheitliche Beratung, die Absicherung genauso beleuchtet wie Vorsorge“, so Math.
„Fragen Sie Ihre Kunden im Gespräch nicht nur nach dem Wann, sondern vor allem nach dem Wie: Wovon soll das Leben im Wunsch-Ruhestand finanziert werden?“ Indem der Vermittler die Lücke zwischen dem gewünschten Rentenalter und der staatlichen Realität verdeutlicht, macht er den Wert vorausschauender Finanzplanung deutlich.
Hohe Bedeutung der finanziellen Unabhängigkeit
- Julia Pitters (Bild: LV 1871)

Wissenschaftlich begleitet wurde die repräsentative Umfrage auch in diesem Jahr von der Wirtschaftspsychologin Dr. Julia Pitters. Sie ist Professorin für den Bachelorstudiengang Wirtschaftspsychologie im Fernstudium der IU Internationale Hochschule GmbH und Partnerin der Pitters Trendexpert e.U.
Sie beobachtet, dass Unabhängigkeit für 67,8 Prozent der Befragten auch bei ihren Geldfragen zentral ist. Denn: „Globale Unsicherheiten, die mediale Betonung des Sparens und die wachsende Unzufriedenheit mit der eigenen Finanzlage verstärken den Wunsch nach finanzieller Freiheit.“
Allerdings habe die Zufriedenheit mit der eigenen finanziellen Situation den niedrigsten Stand der vergangenen vier Jahre erreicht: 40 Prozent sind unzufrieden, 15 Prozent sogar sehr unzufrieden.
Befragte verbinden negative Gefühle mit Finanzen
Dieses Meinungsbild spiegelt sich auch darin wider, dass 52,5 Prozent der Teilnehmer mit ihren Finanzen negative Gefühle verbinden. Nur 29,4 Prozent sehen ihre Lage positiv.
Besonders trüb ist die Stimmung demnach bei den 18- bis 29-Jährigen, von denen 65,1 Prozent Zukunftsängste haben oder sich beunruhigt fühlen. „Die medial kommunizierte allgemein negative Stimmung scheint sich langsam auch auf die persönliche Finanzsituation auszuwirken“, so Pitters.
„Während die älteren Generationen zufriedener sind, da sie weniger Einschnitte befürchten, steigt die Unzufriedenheit bei den Jüngeren“, ordnet sie die Unterschiede bei den Generationen ein.
Größte Gefahren: Krankheit und Berufsunfähigkeit
Als größte Bedrohungen für ihre finanzielle Unabhängigkeit nennen die Befragten Krankheiten (53,2 Prozent) und Berufsunfähigkeit (37,4). Jedoch unterschätzen viele das tatsächliche Risiko: 45,2 Prozent der Menschen gehen davon aus, während ihres Arbeitslebens nicht berufsunfähig zu werden.
Knapp 44 Prozent der Befragten verlassen sich im Ernstfall auf ihre Ersparnisse. Allerdings geben 52,4 Prozent an, dass sie maximal sechs Monate ohne Einkommen überbrücken könnten. Knapp jeder Fünfte kann hingegen gar nicht abschätzen, wie lange die eigenen Mittel reichen würden.
Zum Vergleich: Eine durchschnittliche Berufsunfähigkeit dauert sieben Jahre an. Für diesen Fall rechnen 53,6 Prozent der Befragten nach eigenen Angaben mit einer staatlichen Unterstützung.
Persönliche Risiken wie Krankheit oder Berufsunfähigkeit werden systematisch unterschätzt.
Professorin Dr. Julia Pitters
Finanzielle Unabhängigkeit gewinnt an Bedeutung
„Wir sehen ein klares Wahrnehmungsparadox“, sagt Pitters zu den vorliegenden Ergebnissen. „Finanzielle Unabhängigkeit gewinnt an Bedeutung, doch persönliche Risiken wie Krankheit oder Berufsunfähigkeit werden systematisch unterschätzt.“
„Stattdessen prägen Themen wie Inflation das Risikobewusstsein – weil sie in den Medien stärker präsent sind und damit durch die Verfügbarkeitsheuristik überbewertet werden.“
In der Folge werde das reale Risiko einer Berufsunfähigkeit verdrängt und notwendige Entscheidungen würden vertagt. Umso wichtiger sei es, dass Vermittler im Kundengespräch Mythen aufbrechen, Risiken transparent machen und die Menschen zum Handeln bewegen.


